La problemática de la residencia fiscal de las personas físicas y jurídicas es un clásico del derecho tributario, siendo innumerables las páginas de manuales y las disputas en tribunales sobre la cuestión. No debe extrañarnos, ya que su delimitación gira alrededor de conceptos jurídicos indeterminados (“ausencias esporádicas”, “núcleo principal o base de las actividades actividades o intereses económicos”, “centro de intereses vitales”, “sede de dirección efectiva”, “dirección y control del conjunto de las actividades”, etc.) y además tiene su vigencia asegurada gracias a los efectos de la globalización, que da pie a un número creciente de disputas entre estados por la residencia fiscal de entidades y particulares.
Los convenios de doble imposición (CDI) no solamente sirven para fijar reglas de reparto de la tributación entre estados, sino también para resolver situaciones en que la normativa doméstica de los dos países contratantes lleva a considerar residente fiscal a una misma persona. Tal y como establecen habitualmente los CDI en el artículo 4.1, “a los efectos de este Convenio, la expresión «residente de un Estado contratante» significa toda persona que en virtud de la legislación de ese Estado esté sujeta a imposición en él por razón de su domicilio, residencia, sede de dirección o cualquier otro criterio de naturaleza análoga. Sin embargo, esta expresión no incluye a las personas que estén sujetas a imposición en ese Estado exclusivamente por las rentas que obtengan procedentes de fuentes situadas en él”.
Puesto que la residencia fiscal en un estado conlleva, con carácter general, la tributación de la persona física con arreglo a su renta mundial (sea cual sea el lugar de obtención de las rentas o de localización de sus bienes), el último inciso del precepto reproducido pretende excluir aquellos casos de contribuyentes que, aun siendo residentes con arreglo a la normativa de un estado, solamente ven gravadas sus rentas en la medida en que hayan sido obtenidas en el mismo. Algunos ejemplos de estas situaciones son los siguientes:
- En España, el régimen especial para trabajadores desplazados, conocido popularmente como “régimen Beckham”, permite a las personas físicas que adquieran la residencia fiscal en España tributar durante cinco ejercicios como si fueran no residentes, es decir, siendo gravados exclusivamente por sus rentas de fuente española. La ficción de gravar a los residentes como si fueran no residentes da lugar a situaciones fiscalmente complejas, como la expuesta por Diego Viñal en un excelente post publicado recientemente en este blog.
- En Portugal, el régimen fiscal especial para residentes no habituales, vigente hasta 2023, también buscaba atraer a profesionales cualificados, grandes patrimonios y pensionistas extranjeros. Sin ser estrictamente un régimen territorial, el generoso catálogo de exenciones y reducciones sobre las rentas de fuente extranjera colocaba a sus beneficiarios en una situación privilegiada respecto de los restantes residentes en el país vecino.
- En el Reino Unido, los residentes no domiciliados (non-doms) tuvieron hasta marzo de 2025 la opción de tributar exclusivamente sobre sus rentas y plusvalías de fuente británica, quedando libres de gravamen los rendimientos extranjeros en la medida en que los fondos obtenidos no fueran transferidos (remitted) al Reino Unido.
Las personas físicas acogidas a estos regímenes tienen (o tenían, en los años de su vigencia) la condición de residentes en España, Portugal o Reino Unido, conforme a la normativa tributaria interna, pero no pueden (o podían) invocar dicha residencia fiscal a efectos de la aplicación de los CDI dada la ausencia de tributación sobre la base de la renta mundial.
Esta es la teoría, pero ¿qué sucede si, contrariamente a la regla indicada, las autoridades fiscales de estos países expiden certificados de residencia fiscal a los efectos de los CDI a favor de los beneficiarios de tales regímenes de territorialidad?
En España, las autoridades fiscales son conscientes de las particularidades propias del régimen de los impatriados, y por ello los certificados de residencia que expiden siguen el criterio fijado por la Dirección General de Tributos en su consulta V2606-17: “el contribuyente que opte por la aplicación del régimen especial podrá solicitar un certificado de residencia fiscal en España, pero no a los efectos de las disposiciones de un Convenio.”.
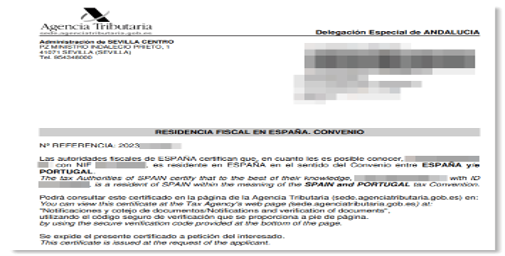
Sin embargo, las mismas autoridades fiscales españolas se han encontrado con no residentes que invocaban en nuestro país beneficios recogidos en los CDI mediante la aportación de certificados de residencia fiscal expedidos en otros estados firmantes con la coletilla “a efectos del convenio de doble imposición con España”, a pesar de no concurrir la necesaria condición de tributación por la renta mundial en tales países. En esos casos, nuestros órganos de gestión salían al paso de la más que previsible ausencia total de imposición de las rentas en cuestión, y rechazaban de plano la validez de los certificados de residencia extranjeros.
El debate jurídico sobre la posibilidad de que los órganos españoles prescindan del contenido de los certificados de residencia emitidos en otros estados “a efectos de los CDI” fue resuelto por el Tribunal Supremo en su importantísima sentencia de 12 de junio de 2023, sentando los siguientes criterios interpretativos:
- Ningún órgano administrativo o jurisdiccional puede enjuiciar las circunstancias en las que se ha expedido en otro estado un certificado de residencia fiscal, ni puede prescindir de su contenido cuando se haya extendido a los efectos de un CDI en concreto;
- Debe presumirse la validez de un certificado de residencia expedido por las autoridades fiscales del otro estado contratante en el sentido del CDI;
- Ante un posible conflicto de residencia es necesario acudir a las normas de “desempate” previstas en los CDI, interpretando de forma autónoma los términos previstos en el artículo 4 al margen de conceptos similares existentes en la normativa interna.
El Tribunal Supremo ha reiterado en varias sentencias posteriores (8 de julio de 2024, 9 de julio de 2024, 22 de julio de 2024, 15 de julio de 2025) estas tesis, que asimismo han sido acogidas por la Audiencia Nacional (sentencia de 17 de marzo de 2025). Curiosamente, el Tribunal Económico-Administrativo Central no se siente vinculado por la jurisprudencia sobre el asunto, manteniéndose en su defensa de las reglas del juego y de la evitación de la desimposición para rechazar la validez de los certificados de residencia “a efectos del CDI con España” aportados por personas físicas que se beneficiaban del régimen portugués de los residentes no habituales (resoluciones de 24 de junio de 2024, 22 de mayo de 2025 y la muy reciente de 20 de abril de 2026).
La opinión expresada en este post es exclusiva de su autor, y en modo alguno puede imputarse o atribuirse a ninguna persona o entidad de su entorno profesional.