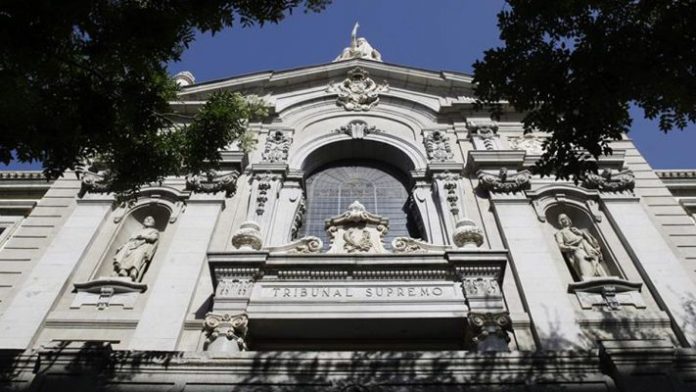
El Tribunal Supremo ha dictado, recientemente, una relevante sentencia que refuerza las garantías de los administradores societarios frente a los procedimientos de derivación de responsabilidad impulsados por la Agencia Estatal de Administración Tributaria (AEAT). La resolución establece que, una vez extinguida una sociedad mercantil, Hacienda debe continuar la reclamación de las deudas tributarias frente a los socios como sucesores de la entidad antes de poder exigir el pago al administrador por la vía de la responsabilidad subsidiaria.
La decisión judicial tiene su origen en el caso de VAINCO XXI, S.L., sociedad que había entrado en concurso de acreedores y cuyo procedimiento concursal concluyó por insuficiencia de masa activa. Tras la liquidación de la compañía y el cierre definitivo de su hoja registral, la AEAT declaró fallida a la sociedad y acordó derivar la responsabilidad subsidiaria al administrador al amparo del artículo 43.1.a) de la Ley General Tributaria.
El administrador recurrió la decisión al considerar que la Administración había omitido un trámite esencial: dirigirse previamente contra los socios de la sociedad extinguida, quienes, conforme a la normativa tributaria, pasan a ocupar la posición de deudores principales respecto de las obligaciones pendientes de la entidad desaparecida.
La cuestión llegó al Tribunal Supremo, que debía determinar si la declaración de responsabilidad subsidiaria del administrador exige, con carácter previo, la declaración de fallido de los socios cuando la sociedad deudora ya ha sido liquidada.
La respuesta de la Sala ha sido contundente. El Alto Tribunal recuerda que el artículo 40 de la Ley General Tributaria configura una verdadera sucesión legal de las obligaciones tributarias. En consecuencia, cuando una sociedad queda extinguida tras su liquidación, sus deudas pendientes se transmiten automáticamente a los socios dentro de los límites legalmente establecidos.
Para el Supremo, una vez desaparecida la personalidad jurídica de la sociedad, la Administración no puede seguir actuando como si esta continuara existiendo. Los nuevos pasan a ser obligados al pago y, por tanto, la AEAT debe intentar el cobro frente a ellos antes de acudir a otras figuras de garantía.
Uno de los aspectos más relevantes de la sentencia es la clara distinción que establece entre la figura del sucesor tributario y la del responsable tributario.
Según explica la resolución, los socios no responden por una responsabilidad accesoria ni por un título distinto al de la sociedad, sino que se convierten en sucesores de la sociedad por mandato legal. En cambio, el administrador declarado responsable subsidiario mantiene una posición jurídica diferente: su obligación es accesoria y únicamente puede hacerse efectiva cuando fracasa la vía de cobro frente a quien ostenta la condición de obligado principal.
La sentencia considera que la interpretación sostenida por la AEAT confundía ambas categorías jurídicas y vaciaba de contenido el régimen legal de sucesión previsto expresamente en la Ley General Tributaria.
El Supremo también subraya que la responsabilidad subsidiaria lleva implícito el denominado beneficio de excusión, que obliga a la Administración a intentar previamente el cobro frente al deudor principal antes de reclamar al responsable subsidiario.
En el caso analizado, la Sala concluye que, tras la extinción de la sociedad, los deudores principales ya no eran la mercantil desaparecida, sino sus socios. Por ello, Hacienda solo podía derivar la deuda al administrador después de haber seguido el procedimiento recaudatorio frente a éstos y de haber constatado su insolvencia mediante la correspondiente declaración de fallido.
Además, los magistrados advierten de que actuar de forma distinta podría incluso comprometer el derecho de reembolso reconocido al responsable tributario por el artículo 41.6 de la Ley General Tributaria, generando situaciones de inseguridad jurídica e incluso riesgos de doble reclamación.
Con esta argumentación, el Tribunal Supremo ha desestimado íntegramente el recurso de casación interpuesto por la Abogacía del Estado y ha confirmado la sentencia previamente dictada por la Audiencia Nacional.
La doctrina fijada tiene una notable trascendencia práctica para procedimientos futuros, ya que obliga a la Administración tributaria a respetar el orden legal de reclamación cuando las deudas procedan de sociedades ya disueltas y liquidadas.
La resolución refuerza así la diferencia entre la sucesión tributaria de los socios y la responsabilidad subsidiaria de los administradores. La extinción de una sociedad no elimina sus deudas pendientes, pero sí determina quién debe ser considerado, en primer término, obligado principal al pago frente a Hacienda.